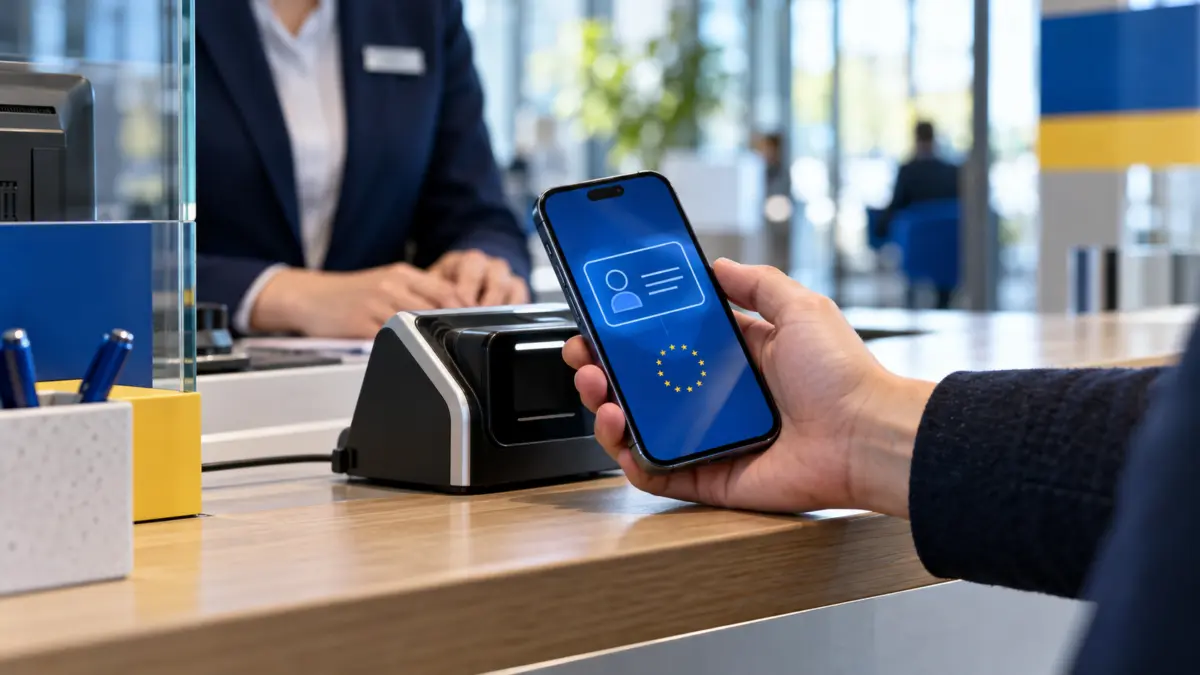
Die EU-Geldwäscheaufsicht AMLA will die Identitätsprüfung bei Banken neu ordnen. Wer ein Konto eröffnet, soll sich möglichst mit einem Ausweis vor Ort oder mit einer anerkannten elektronischen Identität nachweisen. Dazu zählt auch die europäische EUDI-Wallet. Andere Fernverfahren mit Video, Selfie und Ausweisdokument bleiben möglich, müssen von der Bank aber gegenüber ihrer Aufsicht begründet werden. Reclaim The Net berichtet über die Folgen dieser neuen Vorgabe.
AMLA hat ihre endgültigen Entwürfe für technische Standards am 1. Oktober an die EU-Kommission geschickt. Sie betreffen die Prüfung von Kunden im Rahmen der Geldwäschebekämpfung. Noch ist das kein geltendes neues Recht. Die Kommission muss die Standards erst annehmen und veröffentlichen.
Der entscheidende Hebel richtet sich an die Banken. Wer eine alternative Fernprüfung nutzt, soll erklären können, warum der Kunde weder seinen Ausweis persönlich vorgelegt noch eine geeignete elektronische Identität verwendet hat. Für die Bank bedeutet das zusätzliche Dokumentation und mögliche Rückfragen der Aufsicht. Die EUDI-Wallet dagegen soll eine Identifizierung mit hohem Sicherheitsniveau liefern, ohne dass weitere Datenpunkte eigens überprüft werden müssen.
Damit wird eine angeblich freiwillige App für die Institute zur bequemeren Lösung. Der Kunde bekommt keinen gesetzlichen Wallet-Zwang. Er könnte aber beim digitalen Kontoantrag häufiger auf die europäische Identität verwiesen werden, weil andere Verfahren für die Bank umständlicher sind. Wie schnell aus solchen Anreizen ein Nachteil für Menschen ohne Smartphone wird, hängt von der praktischen Umsetzung ab. F-NEWS berichtete bereits über den Widerstand gegen Digitalzwang.
Die EU-Verordnung zur digitalen Identität schreibt ausdrücklich vor, dass die Nutzung der EUDI-Wallet freiwillig ist und Nichtnutzer beim Zugang zu Diensten nicht benachteiligt werden dürfen. Ein Ausweis am Bankschalter bleibt nach dem AMLA-Entwurf ein regulärer Weg. Beim Onlineabschluss wäre jedoch ausgerechnet das verbreitete Video-Ident-Verfahren nur noch ein begründungsbedürftiger Ausweg. Freiwilligkeit auf dem Papier ist wenig wert, wenn der bequemste Weg für die Bank den Kunden in die App drängt.
Für Deutschland kommt die Wallet zu einem ohnehin verwirrenden App-Geflecht. D-You, BundID, DeutschlandID und AusweisApp stehen bereits nebeneinander. Nun soll die europäische Identität auch bei Bankgeschäften mehr Gewicht bekommen. Entscheidend wird sein, ob Kunden ein Konto weiterhin ohne Wallet eröffnen können, ohne längere Wartezeiten, zusätzliche Kosten oder schlechtere Konditionen hinnehmen zu müssen.
Schreibe einen Kommentar